
 小さな会社の実務テンプレ
상품 설명
「個人事業のまま続けるか、会社を作るか」
法人成りの損得は、所得税と法人税だけを比べても分かりません。
法人化すると、健康保険・厚生年金の会社負担と本人負担、役員個人の所得税・住民税、法人住民税の均等割、設立費用、毎年増える会計・申告コストが発生します。
一方、新設法人の消費税が免除される場合や、役員報酬の設定によって全体負担が変わる場合もあります。
本商品は、これらをまとめて入力し、個人事業と法人成り後の「手元に残るお金」を最大5年間比較するExcelシートです。
【できること】
・個人事業と法人の1年あたりの手残りを比較
・所得税、住民税、個人事業税、国民健康保険、国民年金、消費税を計算
・前年分の個人事業税を翌年の必要経費として反映
・法人税、地方法人税、防衛特別法人税、法人住民税、法人事業税等を計算
・前期の法人事業税等を翌期の損金として反映
・社会保険料を会社負担と本人負担の両方で計算
・役員個人の所得税・住民税を計算
・役員報酬を月0円~120万円まで5万円刻みで比較
・税金+社会保険料が最小になる役員報酬の候補額を自動表示
・設立費用、増加経費、消費税の免税期間を含めて5年累計を比較
・累計で法人が有利になる年を表示
・単年比較をA4縦1枚で印刷・PDF保存
【収録シート(全7シート)】
はじめに
前提
入力
単年比較
役員報酬
5年比較
使い方
【収録ファイル】
・法人成りシミュレーション_v1.0.xlsx
・法人成りシミュレーション_v1.0_記入例つき.xlsx
・使い方マニュアル(PDF図解版)
【記入例の条件】
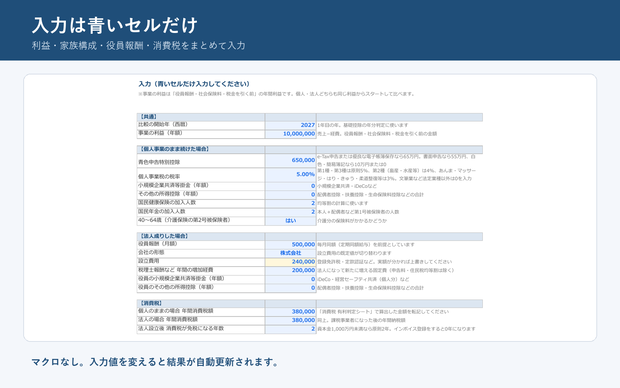
・比較開始年:2027年
・法人の事業年度:2027年1月~3月に開始するケースを想定
・事業の利益:年1,000万円
・役員報酬:月50万円
・国民健康保険・国民年金の加入人数:各2人
・前年分の個人事業税:35万5,000円
・個人事業税率:5%
・個人・法人の消費税:年38万円
・法人設立後の消費税免税期間:2年
この記入例では、2年目の手残りは個人事業が6,058,504円、法人が6,667,578円となり、法人のほうが609,074円多くなります。
5年間の累計差額は1,859,233円で、累計では1年目から法人が有利という結果です。
※記入例は商品の使い方を示すサンプルです。同じ利益でも、家族構成、地域、役員報酬、消費税、設立・維持費等によって結果は変わります。
【法人税15%の適用期限について】
中小法人の年800万円以下の所得に対する15%の軽減税率は、2027年3月31日までに開始する事業年度が対象です。
2027年4月1日以後に開始する事業年度は、現行法では本則19%になります。
本シートの「比較開始年」は年単位の入力です。2027年に法人成りする場合は、実際の事業年度開始日を確認し、「前提」シートの法人税率を適用条件に合わせてください。
【入力は色つきセルだけ】
・黄色:税率、保険料率、控除等の前提値
・青色:利益、家族構成、役員報酬、消費税等の入力値
数式セルは保護されています。マクロは使用していません。
【想定する利用者】
・法人成りを検討している個人事業主・フリーランス
・税理士へ相談する前に条件を整理したい方
・役員報酬の候補額を複数比較したい方
・単年ではなく、設立後5年間の累計で判断したい方
【動作環境】
・Microsoft Excel 2016以降
・マクロ(VBA)不使用
・XLOOKUP等の新関数は不使用
※Googleスプレッドシートでの動作は保証していません。
※Excel以外の表計算ソフトでは、計算結果・グラフ・印刷レイアウトが異なる場合があります。
【購入前にご確認ください】
本商品は概算の比較ツールです。次の項目には対応していません。
・標準報酬月額の等級表による丸め
・賞与
・所得税の予定納税
・住民税の非課税限度額
・国民健康保険の7割・5割・2割軽減
・役員社宅、出張日当、生命保険、退職金等の法人特有の施策
・会社に残した利益を配当や退職金で個人へ移す際の課税
・消費税の原則課税、簡易課税、2割特例の有利判定
役員報酬シートに表示される「最小負担の候補額」は、会社と役員個人を1つの財布として見た概算です。
会社のお金を個人が自由に使えるわけではありません。生活費、将来の年金、配当・退職金の課税も踏まえて判断してください。
【税制・料率について】
令和8年度税制改正までを反映しています。
税率、控除、社会保険料率、国民健康保険料率、法人住民税等には、年度改正や地域差があります。
ご利用前に「前提」シートの数値を最新情報へ更新してください。
【免責事項】
・本商品の数値は概算・参考値です。
・最終的な法人成り、役員報酬、社会保険、税務申告の判断は、税理士・社会保険労務士等の専門家へご相談ください。
・本商品の利用により生じたいかなる損害についても、作成者は責任を負いません。
・デジタル商品の性質上、購入後の返品・返金はお受けできません。
【ライセンス】
購入者ご本人の事業における利用が可能です。
ファイルそのものの再配布、再販売、共有、テンプレートとしての二次販売はご遠慮ください。
모든 리뷰
더보기리뷰 등록
리뷰를 작성하려면 로그인이 필요합니다.
로그인하고 리뷰 쓰기